איך להפוך תזכורות תשלום לאוטומטיות בלי לפגוע בלקוחות
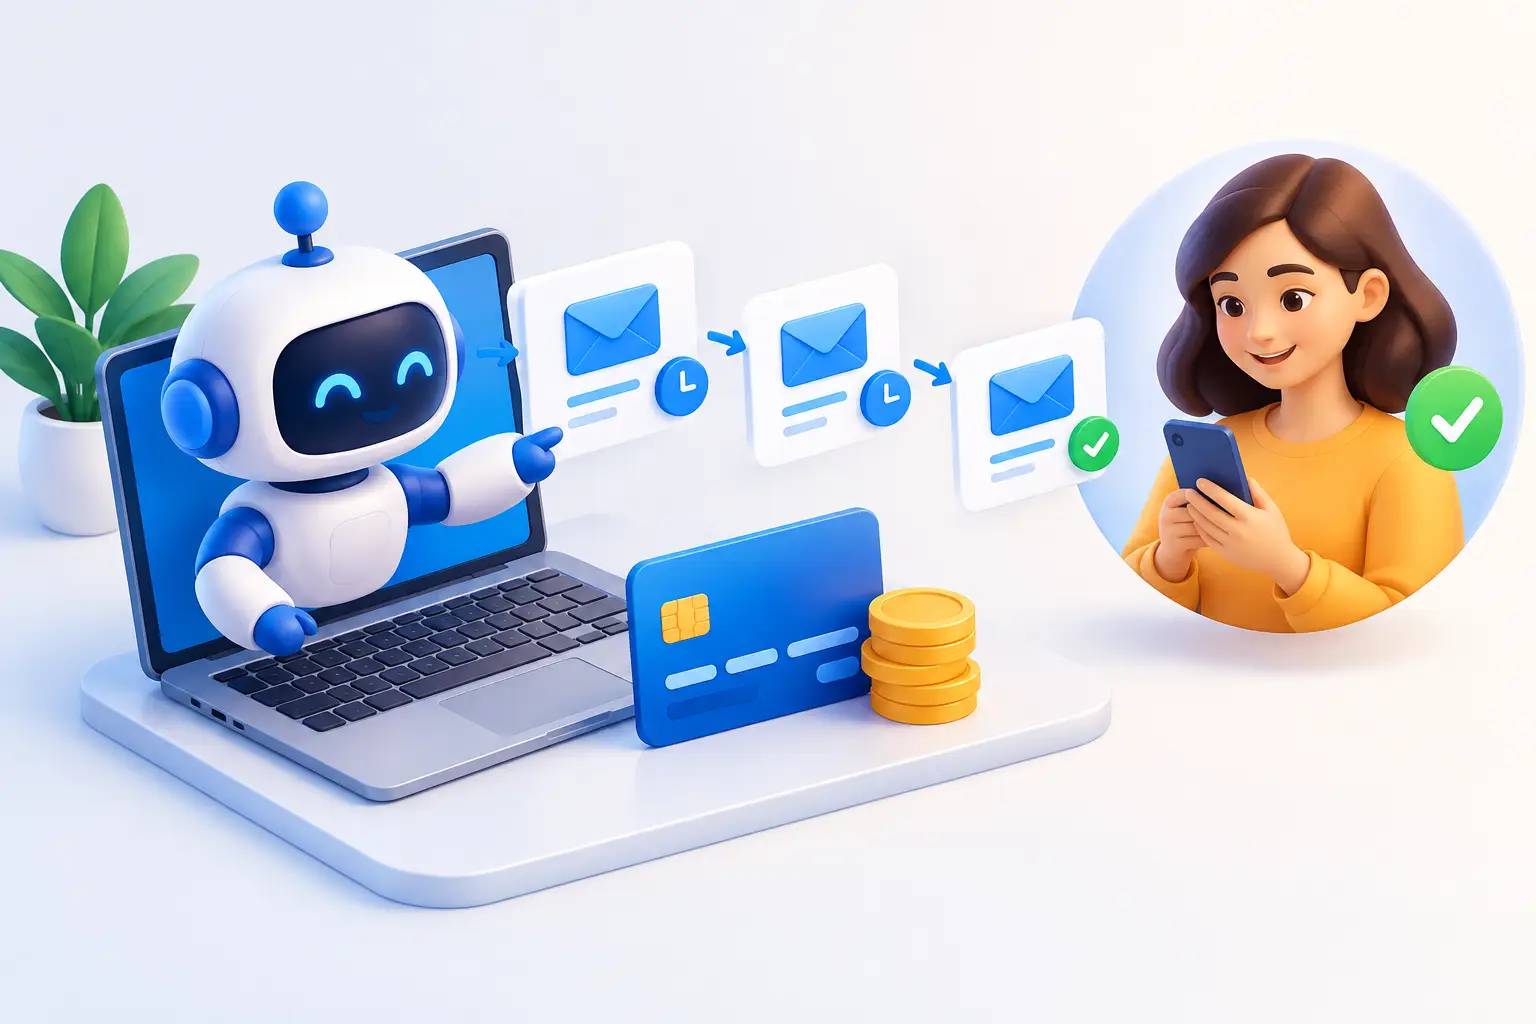
חשבונית שנשלחה ולא שולמה בזמן אינה תמיד בעיית גבייה. לעיתים היא נעלמה בתיבת הדואר, הועברה לאישור פנימי או פשוט נשכחה. השאלה איך לאוטומט תזכורות תשלום אינה רק שאלה טכנולוגית: זהו תהליך תפעולי שמגן על תזרים המזומנים, מצמצם עבודת אדמיניסטרציה ושומר על תקשורת מקצועית מול לקוחות.
כאשר תזכורות נשלחות ידנית, הצוות תלוי בזיכרון, בגיליונות מפוזרים ובבדיקה חוזרת של מערכות הנהלת החשבונות. התוצאה היא חוסר עקביות: לקוח אחד מקבל הודעה מוקדם מדי, אחר מקבל אותה מאוחר מדי, וחשבוניות מסוימות אינן מטופלות כלל. אוטומציה נכונה מחליפה את המרדף הידני במנגנון מבוקר, מתועד ומבוסס נתונים.
לפני האוטומציה: מגדירים מדיניות גבייה
הטעות הנפוצה היא להתחיל בבחירת כלי לשליחת הודעות. בפועל, הכלי הוא השלב האחרון. קודם צריך להחליט מה קורה בכל נקודת זמן במחזור החשבונית, מי אחראי לטפל בחריגים ומה נחשב תשלום שהתקבל.
מדיניות טובה מבדילה בין כמה מצבים: חשבונית שטרם הגיע מועד פירעונה, חשבונית שמועד התשלום שלה חל היום, חשבונית באיחור קצר, וחשבון שנמצא באיחור מתמשך. לכל מצב נדרש ניסוח אחר, ערוץ אחר ולעיתים גם גורם מטפל אחר. הודעה לפני מועד התשלום היא שירותית. הודעה לאחר איחור של חודש כבר דורשת מסר ברור יותר והסלמה מבוקרת.
כדאי להגדיר גם חריגים מראש. לקוח אסטרטגי עם תנאי תשלום מיוחדים, חשבונית שנמצאת במחלוקת, תשלום חלקי או עסקה שממתינה לאישור פנימי לא צריכים להיכנס לאותו רצף אוטומטי. אוטומציה בלי כללי החרגה עלולה לייצר מבוכה ולפגוע באמון בדיוק במקום שבו היא אמורה לחסוך זמן.
איך לאוטומט תזכורות תשלום בתהליך אחד
תהליך יעיל מחבר בין מערכת החשבוניות או הנהלת החשבונות, מאגר הלקוחות, ערוץ השליחה והמערכת שבה מתועדות משימות ופעולות. המטרה אינה רק לשלוח הודעה, אלא לוודא שהמערכת יודעת מה קרה אחריה.
1. יוצרים מקור נתונים אמין
כל אוטומציה טובה מתחילה בנתונים עקביים. לכל חשבונית צריכים להיות לפחות מספר חשבונית, שם לקוח, איש קשר לתשלומים, כתובת דוא"ל, סכום, מטבע, תאריך פירעון, סטטוס תשלום וקישור מאובטח לתשלום או לפרטי ההעברה.
אם פרטי הלקוח נמצאים במערכת אחת, החשבוניות באחרת והסטטוס מתעדכן בקובץ ידני, האוטומציה תעביר את הבלבול ממקום למקום. לפני בניית תרחיש, יש לקבוע איזו מערכת היא מקור האמת לכל שדה. למשל, סטטוס תשלום צריך להגיע ממערכת כספית מעודכנת ולא מטבלה שמישהו זוכר לעדכן פעם בשבוע.
2. בונים טריגרים לפי תאריך וסטטוס
רצף בסיסי יכול להתחיל בתזכורת עדינה שלושה ימים לפני מועד התשלום, להמשיך בהודעה ביום הפירעון, ולשלוח הודעה נוספת כמה ימים לאחריו רק אם החשבונית עדיין פתוחה. התנאי הקריטי הוא בדיקת סטטוס לפני כל שליחה. לקוח ששילם אתמול לא אמור לקבל תזכורת הבוקר.
במקרים רבים נכון להפעיל את התהליך פעם ביום בשעה קבועה. המערכת מאתרת חשבוניות הרלוונטיות לאותו יום, בודקת אם הן מסומנות כלא משולמות, מאמתת שיש איש קשר תקין, ורק אז יוצרת הודעה. כך נמנעת הפעלה כפולה ונשמרת יכולת בקרה.
אין מספר ימים נכון לכל עסק. שירותים חודשיים, פרויקטים גדולים ומכירת מוצרים פועלים במחזורי תשלום שונים. לכן יש לבנות את לוח הזמנים בהתאם לתנאי ההתקשרות, לסכום החשבונית ולהתנהגות הלקוח, ולא להעתיק רצף כללי ללא התאמה.
3. מתאימים את ההודעה לשלב הגבייה
תזכורת אפקטיבית היא קצרה, ברורה ונטולת עמימות. היא מציינת את מספר החשבונית, הסכום, תאריך הפירעון והפעולה המבוקשת. חשוב לכתוב בשם העסק ובטון מקצועי, בלי ניסוחים מאיימים בשלבים הראשונים.
בהודעה לפני מועד הפירעון אפשר להתמקד בנוחות: להזכיר את המועד ולצרף אפשרות תשלום. לאחר האיחור, כדאי לציין שהיתרה עדיין פתוחה ולבקש עדכון אם התשלום כבר בוצע. כשנדרש טיפול אנושי, האוטומציה יכולה לפתוח משימה לצוות במקום לשלוח עוד הודעה גנרית.
התאמה אישית אינה אומרת להעמיס טקסט. שימוש בשם הלקוח, במספר החשבונית ובפרטי התשלום המדויקים מספיק בדרך כלל. מידע שלא נחוץ לתשלום - כמו נתוני עסקה פנימיים או פירוט שאינו מיועד לאיש הקשר - לא צריך להיכלל בהודעה.
4. מחברים ערוץ תשלום וערוץ תגובה
תזכורת שמחייבת את הלקוח לחפש חשבונית ישנה, להתקשר למשרד או לבקש שוב פרטי בנק יוצרת חיכוך מיותר. יש לצרף את הדרך המתאימה להשלמת התשלום: קישור מאובטח, פרטי העברה מאומתים או הוראה ברורה למי לפנות.
במקביל, חייבים לתכנן מה קורה אם הלקוח משיב. תגובה כמו "התשלום יבוצע ביום חמישי" לא צריכה להישאר בתיבת דואר של עובד. אפשר לתעד אותה בכרטיס הלקוח, ליצור משימת מעקב לתאריך שנקבע ולהשהות את רצף התזכורות עד לבדיקת התשלום. כאן ההבדל בין שליחת הודעות לבין מערכת גבייה תפעולית אמיתית.
מתי אוטומציה צריכה לעצור ולהעביר לטיפול אנושי
לא כל איחור ניתן לפתרון באמצעות רצף הודעות. לאחר מספר תזכורות, או כאשר סכום החשבונית גבוה, נכון להעביר את המקרה לטיפול של מנהל לקוחות או גורם כספים. ההעברה צריכה להיווצר אוטומטית עם כל ההקשר: היסטוריית הודעות, מועדי תשלום שהובטחו, יתרה פתוחה ופרטי איש הקשר.
כדאי לעצור אוטומציה גם כאשר מתקבלת התנגדות, בקשה לזיכוי, שינוי בהזמנת הרכש או סימן לכך שהלקוח לא קיבל את החשבונית המקורית. מערכת טובה לא מנסה "לנצח" את הלקוח באמצעות עוד תזכורות. היא מזהה שהטיפול השתנה מגבייה שגרתית לפתרון בעיה.
מדדים שמראים אם התהליך באמת עובד
מספר ההודעות שנשלחו אינו מדד להצלחה. המדד המרכזי הוא מספר הימים הממוצע עד לתשלום, לצד שיעור החשבוניות ששולמו במועד ושיעור החשבוניות שעברו לטיפול ידני. כדאי לבחון גם כמה תזכורות נדרשות בממוצע עד לסגירת חשבונית, ואילו לקוחות או סוגי עסקאות יוצרים את מרבית האיחורים.
הנתונים מאפשרים לשפר את המדיניות. אם רוב התשלומים מגיעים מיד לאחר התזכורת שלפני מועד הפירעון, ייתכן שהיא ממוקמת נכון. אם לקוחות מגיבים אך לא משלמים, ייתכן שחסר להם מסלול תשלום נוח או שהחשבונית אינה מגיעה לאיש הקשר הנכון. אם צוות הכספים מטפל שוב ושוב באותם חריגים, יש מקום להוסיף כללים או לסמן לקוחות עם תנאי תשלום ייחודיים.
חשוב למדוד גם איכות, לא רק מהירות. עלייה בתשלומים בזמן אינה הישג אם היא מלווה בתלונות או בפגיעה ביחסים מסחריים. המדיניות הנכונה שומרת על איזון בין עקביות פיננסית לבין יחס ענייני ומכבד.
טעויות שמחלישות תהליך אוטומטי
אוטומציה על נתונים לא מעודכנים היא הסיכון הראשון. תשלום שבוצע אך טרם סונכרן יכול להוביל להודעה שגויה. לכן נדרש מנגנון סנכרון ברור, ובמקרים שבהם הסליקה מתעדכנת בעיכוב, כדאי להוסיף חלון המתנה לפני תזכורת האיחור.
טעות נוספת היא שליחת כל ההודעות מאותה תבנית. לקוח שקיבל הודעה ראשונה, שנייה ושלישית עם אותו ניסוח עלול להתעלם מהן. שינוי מתון במסר, בהתאם לשלב, מייצר בהירות בלי להישמע אגרסיבי.
לבסוף, אל תבנו תהליך שאיש אינו הבעלים שלו. גם תרחיש אוטומטי זקוק לאחראי עסקי שבוחן חריגים, מאשר שינויים במדיניות ומוודא שהמדדים משקפים את המציאות. AIA מיישמת תהליכים מסוג זה כחלק ממערך רחב יותר של ניהול תפעולי, נתונים והתראות - לא כאוסף הודעות מנותקות.
תזכורות תשלום אוטומטיות עובדות היטב כשהן הופכות מידע לפעולה בזמן הנכון: חשבונית נכונה, לקוח נכון, הודעה נכונה והסלמה נכונה כשנדרש. כשזה בנוי כך, הגבייה מפסיקה להיות משימה שרודפת אחרי הצוות והופכת לתהליך שניתן לראות, למדוד ולנהל.